Steuerstrafrecht
Verteidigung gegenüber Steuerfahndung, Bußgeld- und Strafsachenstellen, Staatsanwaltschaft und Strafgerichten.
Steuerrecht verlangt Präzision. Steuerstrafrecht verlangt zusätzlich Strategie, Geschwindigkeit und Erfahrung. DEFENSA verbindet beides.
Alle KompetenzenTax & Legal · München
DEFENSA berät und verteidigt Unternehmer, Unternehmen, Privatpersonen und Berater in anspruchsvollen steuerrechtlichen und steuerstrafrechtlichen Angelegenheiten.
Steuerliche Entscheidungen haben wirtschaftliche Konsequenzen. Steuerstrafrechtliche Verfahren können darüber hinaus persönliche und unternehmerische Existenzen berühren.
Deshalb betrachten wir Sachverhalte nicht isoliert. Wir analysieren ihre steuerliche, strafrechtliche und wirtschaftliche Dimension und entwickeln daraus eine klare Strategie.
Expertise
Verteidigung gegenüber Steuerfahndung, Bußgeld- und Strafsachenstellen, Staatsanwaltschaft und Strafgerichten.
Beratung und Vertretung bei Außenprüfungen, Einsprüchen, Haftungsverfahren sowie vor Finanzgerichten und dem Bundesfinanzhof.
Prüfung der Ausgangslage, Rekonstruktion, strategische Vorbereitung und Begleitung gegenüber den Finanzbehörden.
Verteidigung von Unternehmern, Führungskräften und Unternehmen bei wirtschaftsstrafrechtlichen Vorwürfen.
Steuerliche und rechtliche Gestaltung von Vermögens- und Unternehmensnachfolgen.
Ergänzende Spezialberatung für Steuerberater, Wirtschaftsprüfer und Rechtsanwälte – mit konsequentem Mandatsschutz.
Signature Practice
Steuerstrafverfahren entstehen häufig dort, wo steuerliche Sachverhalte plötzlich strafrechtlich bewertet werden.
Dann verändern sich die Regeln. Während im Steuerrecht umfassende Mitwirkungspflichten bestehen, besitzt der Beschuldigte im Strafverfahren ein Schweigerecht.
Entscheidend ist deshalb, frühzeitig zu erkennen, welche Strategie die richtige ist.
Jetzt zählt die erste Entscheidung.
Machen Sie gegenüber Ermittlungsbehörden keine spontanen Angaben zum Sachverhalt. Kontaktieren Sie uns frühzeitig, damit wir die Situation einordnen und die nächsten Schritte koordinieren können.
0800 27003700
Partner · Der Steueranwalt
Rechtsanwalt · Fachanwalt für Steuerrecht · Zertifizierter Berater im Steuerstrafrecht · Strafverteidiger
Maximilian Krämer berät und verteidigt Mandanten an der Schnittstelle von Steuerrecht und Strafrecht. Sein Schwerpunkt liegt in steuerstrafrechtlichen Ermittlungsverfahren, Selbstanzeigen, Betriebsprüfungen und komplexen steuerrechtlichen Auseinandersetzungen.
Team
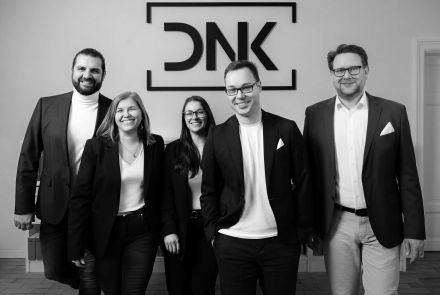
Spezialisierung funktioniert dann, wenn unterschiedliche Perspektiven auf denselben Sachverhalt treffen. Bei DEFENSA arbeiten Steuerrecht und Strafverteidigung deshalb eng zusammen.
Partner
Steuerrecht · Steuerstrafrecht · Selbstanzeige
Rechtsanwältin · Strafverteidigerin
Steuerstrafrecht · Wirtschaftsstrafrecht · Strafrecht
Rechtsanwalt · Fachanwalt für Steuerrecht
Steuerrecht · Betriebsprüfung · Tax Compliance · Nachfolge
Rechtsanwalt · Fachanwalt für Steuerrecht
Steuerrecht · Erbrecht · Vermögensnachfolge · Zweitwohnungsteuer
Wir klären zuerst den Sachverhalt. Vollständig, strukturiert und ohne vorschnelle Festlegung.
Wir definieren Ziel, Risiken, Handlungsoptionen und Verfahrensstrategie.
Wir übernehmen Kommunikation, Verhandlung, Gestaltung und, wenn erforderlich, konsequente gerichtliche Vertretung.
Insights
Eine Zweitwohnungsteuersatzung fiel, eine hielt bis zum Bundesverwaltungsgericht. Woran sich das entscheidet und warum die Rechtsbehelfsfrist über Ihren Bescheid entscheidet.
Steuerstrafverfahren Teil 1: Wer ermittelt, wann das Verfahren eingeleitet ist, was im Ermittlungsverfahren geschieht und was daneben im Steuerfall läuft.
Untreue nach § 266 StGB trifft Geschäftsführer und Vorstände. Wo die Grenze zwischen unternehmerischem Ermessen und Straftat verläuft und was der Nachteil ist.
Der Referentenentwurf zur Kassenpflicht bringt einen neuen Straftatbestand nach § 374a AO, verschiebt die Zuständigkeit und schwächt den Selbstbelastungsschutz.
Nicht jede falsche Erklärung ist eine Straftat. § 370 AO verlangt Tathandlung, Erfolg und Vorsatz. Das Fünf-Fragen-Raster trennt Vorsatz und Leichtfertigkeit.
Der Prozentsatz gilt für die hinterzogene Steuer, die Stufe richtet sich nach dem Hinterziehungsbetrag. Wer beides gleichsetzt, zahlt zu viel. Und kann sich wehren.
Steuer, sechs Prozent Hinterziehungszinsen (§§ 235, 238 Abs. 1 AO), Zuschlag nach § 398a AO und Honorar. Woraus sich die Kosten einer Selbstanzeige ergeben.
OpenAI hat die Ursache gefunden und den Fehler trotzdem ausgeliefert. Was der Goblin-Fall vom 29.04.2026 für den KI-Einsatz in Steuersachen bedeutet.
Wer Unterlagen freiwillig herausgibt, bekommt keinen Beschlagnahmebeschluss und verliert die Beschlagnahmeverbote. Warum der Widerspruch die bessere Wahl ist.
Unsere Anwälte veröffentlichen, lehren und referieren regelmäßig zu aktuellen Entwicklungen im Steuerrecht und Steuerstrafrecht.
Kontakt
Schildern Sie uns kurz, worum es geht. Wir prüfen, wie wir Sie unterstützen können.